做大宗商品的人,几乎都问过同一个问题:这波行情,是涨还是跌?
但真正在行业里摸爬滚打多年的人,会问自己三个问题:无论价格怎么走,这笔生意能不能做下去?利润究竟从哪里来?风险最终由谁承担?
这个转变,是中粮集团用三十多年、把生意做到年农粮经营规模 1.8 亿吨的过程换来的。而它的起点,是1994年的两笔期货。
(图片来源于网络)
1994年,中粮刚在期货市场起步两年,做了一赚一亏两笔生意。
先说赚钱的绿豆。当时几千吨出口绿豆积压在大连,东北收购成本约3600元/吨,而上海粮油交易所的绿豆期货报价已经涨到约4300元/吨。中粮看到的不是"卖不掉的库存",而是"一批能重新定价、重新销售的商品"——于是租船南运,在上海完成6000多吨交割。按事后回忆,差不多每吨赚了1000元。
另一笔是玉米。同年国家对玉米征收增值税,叠加期货价格已处高位、政策层面不支持粮价继续上涨,中粮判断价格涨不高,于是在期货上做空。结果国内供应偏紧,现货价格从约 1300 元/吨一路涨到 1700—1800 元/吨,公司一度相当被动。
(图片来源于网络)
很多人把结果归结为"运气"或"眼光"——绿豆看对了,玉米看错了。但这恰恰是最该警惕的误读。绿豆那笔之所以成立,不是因为看对了方向,而是因为它为一笔真实的现货找到了出口;玉米那笔之所以被动,也不是因为判断力差,而是因为一笔方向性押注,被当成了套保来做。
判断价格涨跌,和管理现货风险,两者是完全不同的逻辑。
一笔期货亏损,究竟是正常的对冲结果,还是交易真的做错了?先看一笔简单的账。
假设一家企业持有10万吨玉米库存,同时在期货上卖出等量合约做卖出套保。套保比例100%,基差不变,暂不考虑其它费用:
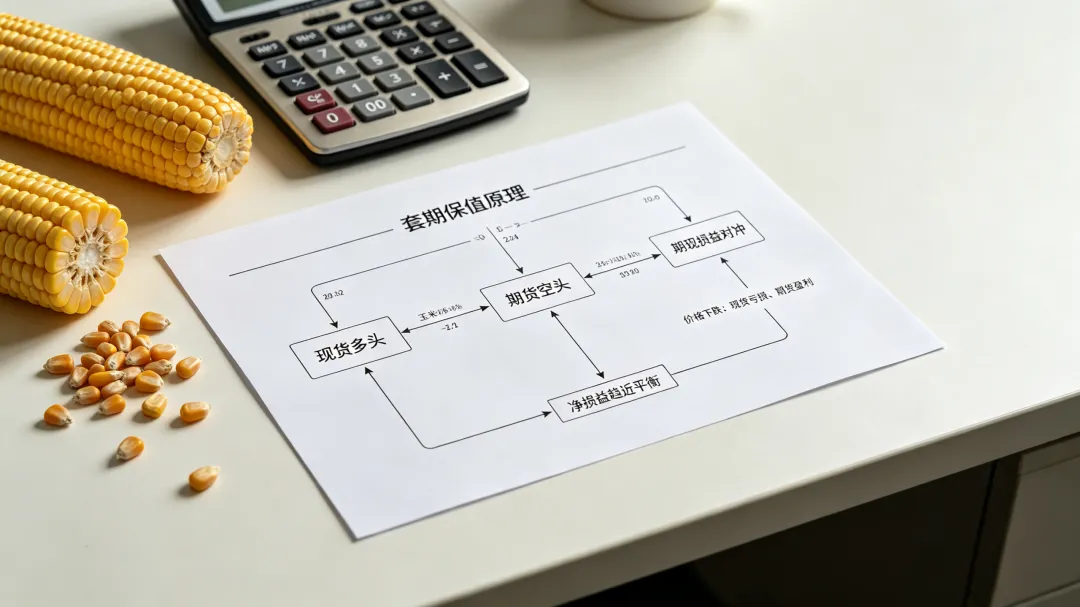
当价格上涨200元/吨时,现货增值2000万,期货空头亏2000万;
当价格下跌200元/吨时,现货减值2000万,期货空头赚2000万。
两种情况下,期现合计的价格损益都接近于零。
这就是套保最反直觉的地方:期货账户亏了2000万元,可能恰恰意味着企业手里的现货资产增值了2000万元。
但库存增值不等于已经实现销售利润。期货逐日盯市产生的保证金现金流,也可能早于现货回款发生。这意味着,一家企业即使期现合并后没有明显的价格损失,也可能面临保证金和流动性压力。
(图片来源于网络)
用一个简化公式看得更清楚:价格损益 = Q ×(ΔS − h × ΔF)
其中Q是现货数量,ΔS、ΔF是现货与期货的价格变化,h是套保比例(期货数量 = h × Q)。若把基差写成 B = S − F,当 h 接近 1、数量与期限也匹配时,最终损益主要取决于基差变化,而不再取决于商品的绝对涨跌。
因此,期货亏损至少要区分三种情况:
正常对冲:有库存、卖出套保,价格上涨导致期货亏损,现货同步升值。这是对冲在起作用;
方向性交易风险:没有相应现货敞口,单纯判断价格下跌而做空。这本质是投机;
套保执行偏差:有现货,但套保数量过大、期限错配,或基差发生不利变化。需要回头检验套保方案本身。
企业真正要算的,不是期货账户今天赚了多少,而是整笔生意最终承担了多少风险、实现了多少利润。
(图片来源于网络)
中粮没有因为1994年的挫败远离期货,恰恰相反,它还逐步把期货变成了经营体系的一部分。
1995年成立期货业务部,1996年中粮期货成立。2016年,玉米临储政策调整为“市场化收购+补贴”,价格重新接受市场供需检验。在2016—2017作物年度,中粮一边安排东北新玉米收购,一边利用大商所玉米期货管理后期价格下跌风险,制定了现货收购与期货套保头寸的配置方案和节奏,这套安排有效规避了部分现货价格下跌风险。
这里最重要的,不是中粮预测行情有多准确,而是企业开始把期货交易和真实经营安排放在一起考虑:收购多少、库存增加多少、已经销售多少、还剩多少风险敞口,都影响套保规模和节奏。
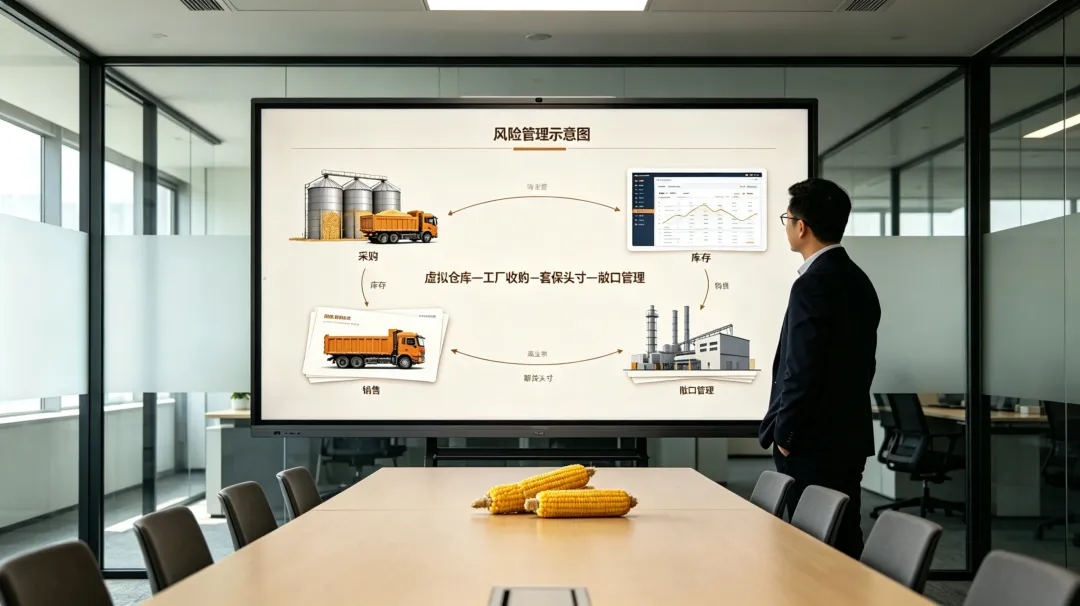
中粮后来把这套逻辑讲得更直白:套保交易部配合前方工厂的实际生产节奏,在盘面上适时买入、卖出,相当于管着一个"虚拟仓库"——工厂两个月后要采购原料、担心涨价,就先买入对应合约锁成本;手里已有库存或已定价合同、担心跌价,就卖出对冲。不是每天都要猜涨跌,更不是为了期货账户天天赚钱,而是每笔现货生意背后,都要考虑相应的风险管理安排。
(图片来源于网络)
从当年6000多吨绿豆的国内交割,到2025年农粮经营规模达到1.8亿吨,生意规模已经完全不同,风险管理已成了一项贯穿采购、仓储、加工、销售和资金安排等全链条的经营能力。
今天的中国每年进口大豆超过1亿吨、约占全球贸易量六成,但最大买家不等于能独自决定价格。
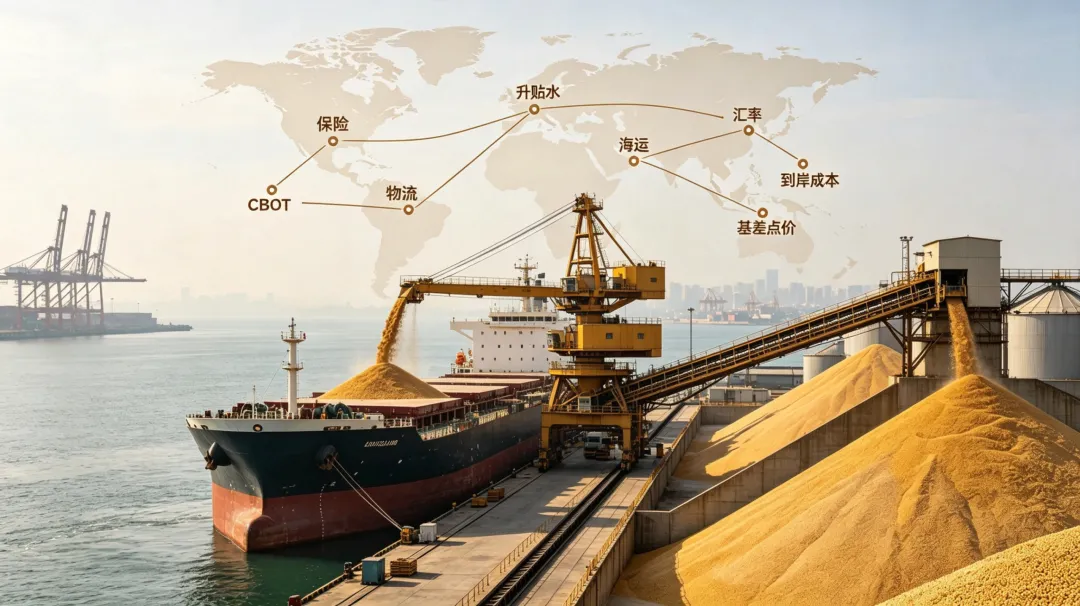
一船巴西大豆运到中国,采购成本不仅与CBOT期货基准价格有关,还涉及南美出口升贴水、汇率、海运费、保险和资金成本。这些变量并不在同一个市场里变化。
所以采购端要安排点价与基差,运输中要管理汇率和物流风险,加工环节要核算压榨利润,销售端还要考虑订单、库存和回款。期货可以对冲部分价格风险,却不能解决所有经营风险。
(图片来源于网络)
回头看中粮这三十多年的期货经历,会发现一个有意思的变化:从寻找交易机会,到管理真实敞口。
大宗商品这行,预测得准固然漂亮,但生意要长久,靠的从来不是预测。中粮的案例提供了一个清晰的参照:套保不是预测工具,而是经营工具;风险管理的目标不是期货账户盈利,而是让整笔生意风险可控、利润可期。
❤️
在此,作为专注大宗商品企业运营与风险管理的数字化服务商,智慧云极长期深耕行业解决方案研发与实践,凭借丰富的数字化转型经验,推出覆盖企业期货、现货、财务核心业务的一体化解决方案 —— 智慧云极 CTRM 风险管理系统。
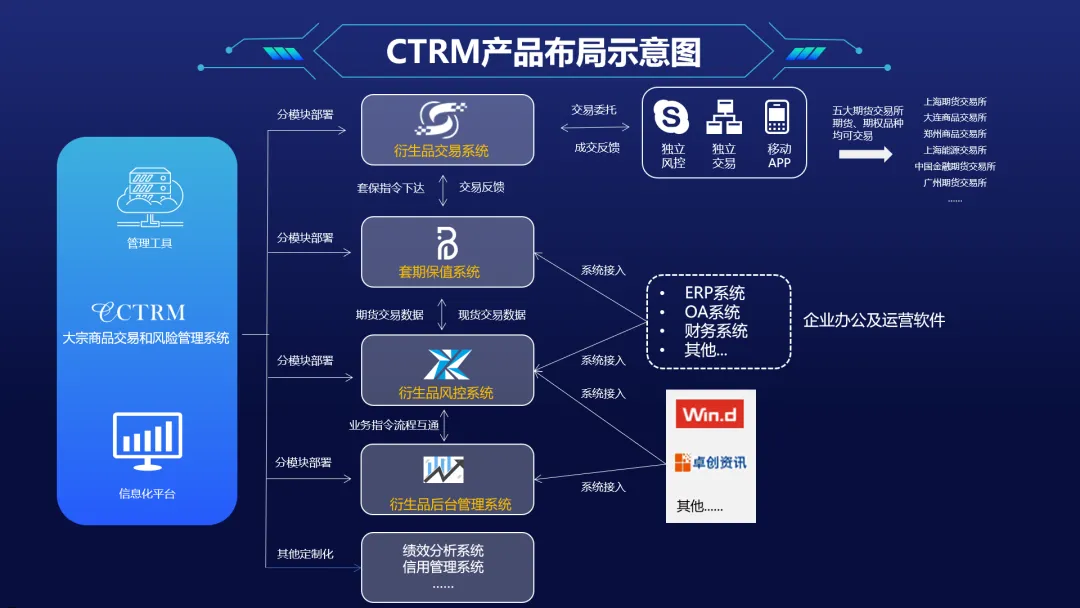
系统以数字化技术优化线下繁琐流程,打破企业内部信息孤岛,实现各部门、各组织高效协同,并搭建统一智能数据管控平台,串联全业务环节形成闭环管理。有效解决运营风险统计难、期货成交核算难、期现结合风控难、套保绩效评估难、跨部门信息同步难等痛点,显著提升经营决策精准度。
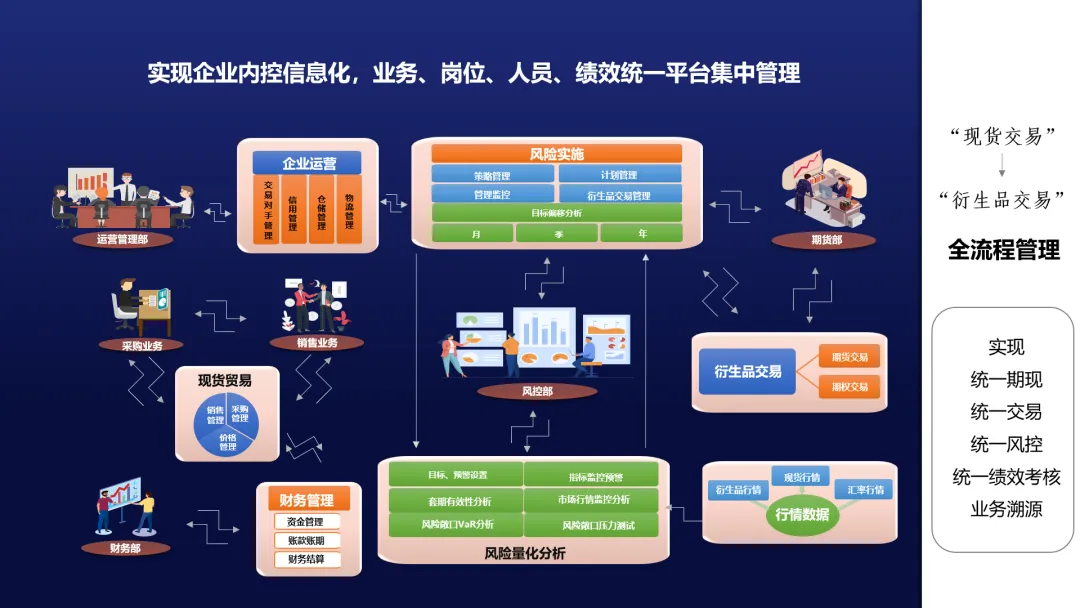
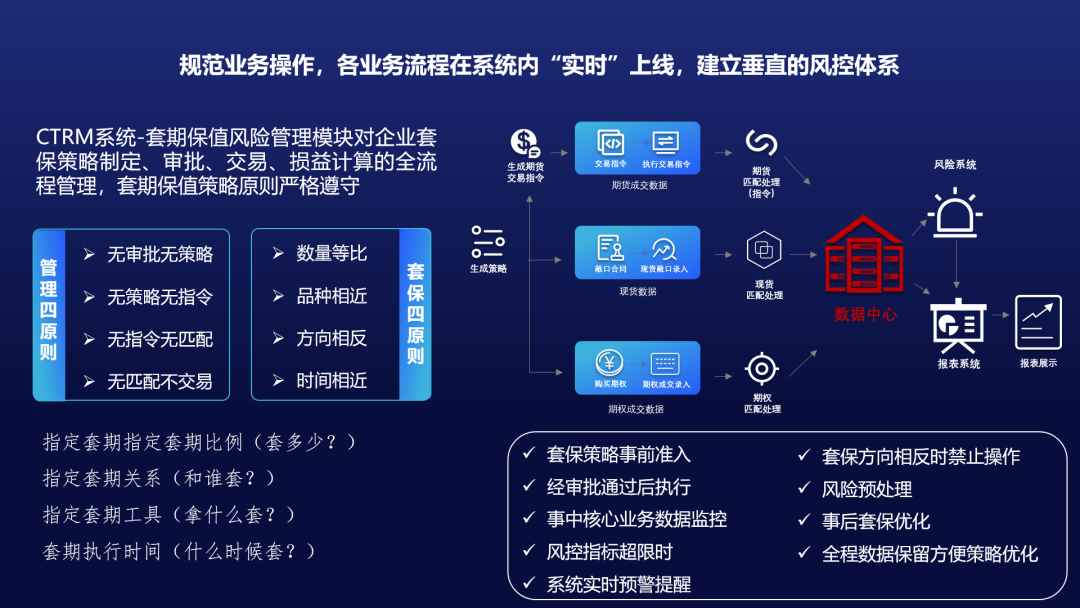
为实现风险精准量化管控,系统深度融入《套期会计准则》财务核算要求,通过数据清洗、分析与融合构建企业专属数据库,配备多层级账户管理体系。同时引入时间序列、在险值、组合管理等量化风控模型,搭建关键风险指标体系,实现动态风险监控、评估与智能决策。通过预设风控指标,系统可实时采集、汇总业务数据,对关键指标重点监测,推动风险管理高效落地。
系统构建自适应全流程风控体系:事前对业务资质、计划、指令等严格审查审批;事中实时更新风控指标,及时预警提示;事后完整留存业务流程与审批痕迹,支持审计追溯复盘。依托多维数据自动集成、风险智能识别预警功能,集中管理财务、报表等经营数据,并支持自定义可视化展示,真正做到小问题自动处置、大问题智能推送辅助决策。
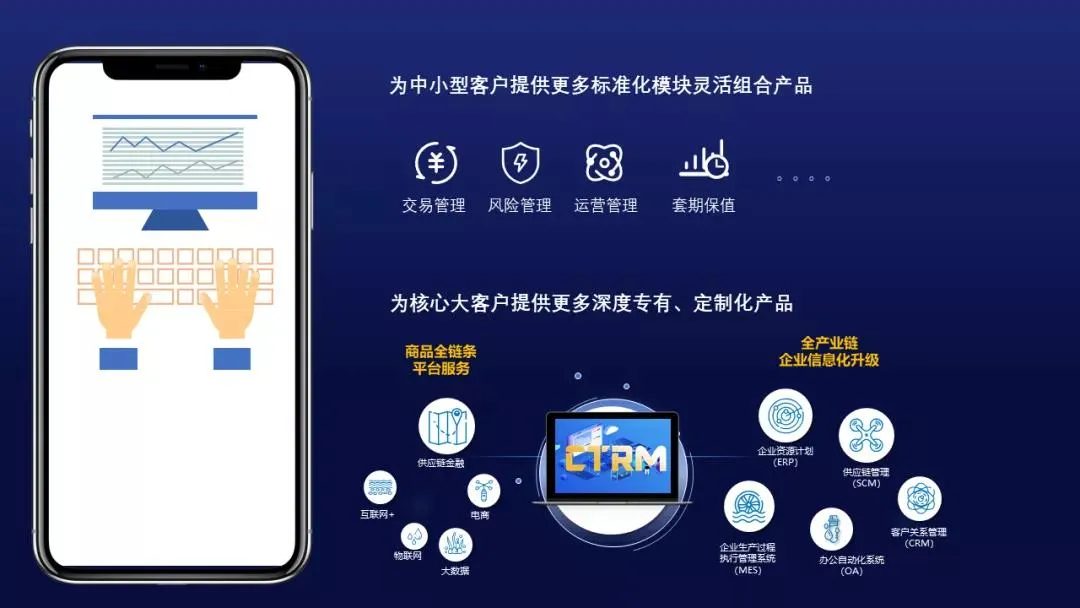
此外,系统联合金蝶云・苍穹平台,采用云原生、分布式核心技术,搭建可组装式行业功能模块,覆盖供应链、财务、预警、风控、协同办公等多元场景。各模块灵活配置、自由组合,头部大型实体企业可按需定制开发,中小微企业可选用标准化模块快速部署。
智慧云极 CTRM 风险管理系统,以数字化力量破解大宗商品企业风控难题。若您想了解更多产品详情,欢迎随时联系我们,共探行业风险管理与数字化转型新未来。